A Reforma Tributária do Consumo avança de forma gradual. Após as adequações iniciais de 2026, a data de 1º de outubro marca uma nova etapa do cronograma, dando início à obrigatoriedade de documentos fiscais e declarações que atendem a operações e contribuintes diferentes.
A partir desta data, os seguintes documentos e sistemas entram oficialmente no cronograma:
- Nota Fiscal de Serviços Eletrônica (NFS-e), exceto serviços específicos;
- Nota Fiscal Fatura de Serviços de Comunicação Eletrônica (NFCom);
- Declaração de Importação de Remessa (DIR);
- Primeira fase da Declaração de Regimes Específicos (DeRE).
Isso não significa que todas as empresas terão de cumprir as quatro obrigações, pois cada uma possui regras e públicos específicos. Para as empresas que estiverem envolvidas, porém, o impacto não fica restrito ao departamento fiscal: pode envolver cadastros, emissão de documentos, integrações, regras tributárias e comunicação entre o ERP e os ambientes do fisco.
Por isso, além de acompanhar as datas do calendário, este é o momento de garantir que o sistema e os processos operacionais estejam prontos para rodar essas mudanças com segurança.
Quais obrigações entram em uma nova etapa em 1º de outubro de 2026?
O cronograma oficial divulgado pela Receita Federal e pelo Comitê Gestor do IBS estabelece quatro frentes com início em 1º de outubro:
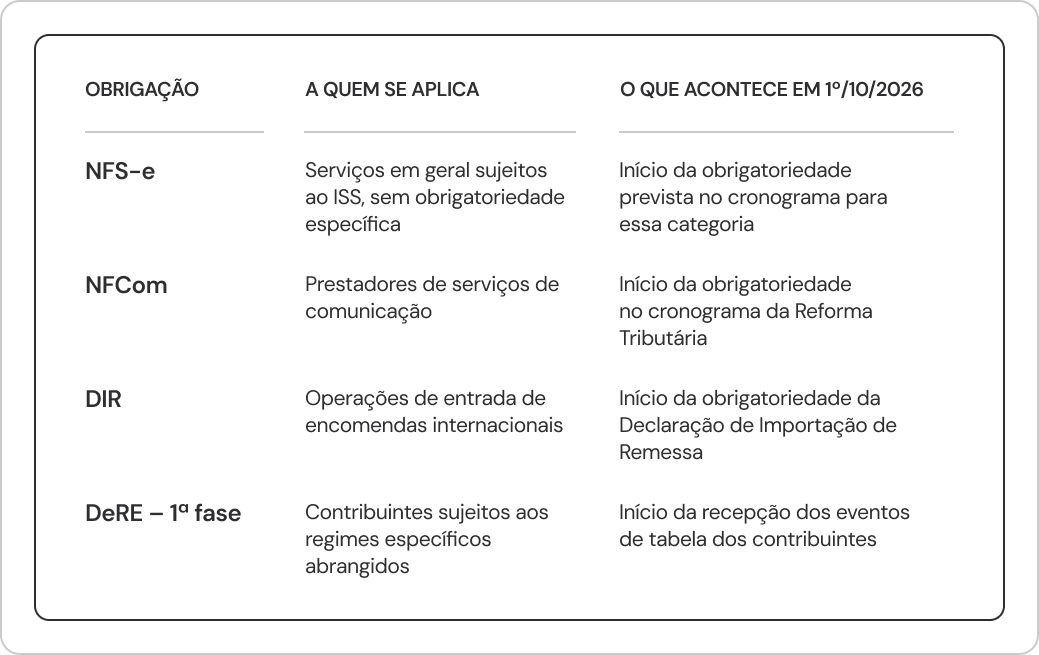
Há uma diferenciação clara feita pela própria Receita Federal: a divulgação do leiaute antecede o início da obrigatoriedade. Essa especificação técnica orienta desenvolvedores e organizações na adaptação antecipada dos sistemas e processos.
Na prática, isso significa que a adequação precisa acontecer antes de a obrigação chegar à operação. O sistema deve estar preparado para receber os novos campos, regras e estruturas e, principalmente, para executá-los com precisão nos processos que dependem dessas informações.
Leia também: Desafios da reforma tributária: como preparar a tecnologia e a gestão da sua indústria
NFS-e: o que muda nos serviços sujeitos ao ISS?
Entre as mudanças de outubro, a NFS-e merece atenção especial porque alcança uma quantidade ampla de serviços sujeitos ao ISS que não estão contemplados nas categorias específicas previstas no cronograma.
A partir de 1º de outubro de 2026, começa uma nova etapa para esses serviços, incluindo o destaque das informações relacionadas ao IBS e à CBS conforme as regras estabelecidas pelo Comitê Gestor da NFS-e.
Para quem utiliza um ERP, a mudança precisa ser analisada desde o cadastro do serviço até a emissão da nota. Informações como código do serviço, tributação, dados do tomador e demais parâmetros fiscais precisam estar coerentes com o novo padrão.
O próprio Comitê Gestor da NFS-e já publicou orientações oficiais explicando como o IBS e a CBS devem ser registrados nas notas de serviço durante essa fase de transição.
Outro ponto importante é que a ausência das informações de IBS e CBS na NFS-e, até 31 de dezembro de 2026, não provoca a rejeição automática do documento pelo sistema nacional. Isso não significa, porém, que a informação possa ser ignorada: a omissão caracteriza desconformidade e está sujeita às regras e sanções previstas.
Por isso, o objetivo da adequação não deve ser apenas evitar a rejeição do documento, mas garantir que todo o processo de emissão esteja preparado para as novas exigências, com dados corretos desde a origem.
NFS-e e o impacto no ERP
Adequar a NFS-e ao novo padrão exige um alinhamento direto entre a tecnologia e a rotina da empresa. Para as equipes fiscal e de TI, a validação não deve focar apenas no sistema/software , mas no ciclo completo que envolve a emissão à conferência do documento Fiscal.
- cadastro e classificação dos serviços;
- regras tributárias utilizadas na emissão;
- informações do tomador;
- estrutura dos documentos fiscais;
- integração com o ambiente nacional da NFS-e;
- retorno e tratamento dos documentos autorizados ou com inconsistências;
- atualização das versões e leiautes disponibilizados pelo ambiente fiscal.
Com esses pontos mapeados, fica mais fácil garantir que as adequações técnicas estejam totalmente integradas à rotina das equipes e operando com segurança no faturamento diário.
NFCom: o que muda para os serviços de comunicação?
A NFCom (Nota Fiscal Fatura de Serviços de Comunicação Eletrônica, modelo 62) é o documento fiscal que substitui definitivamente os antigos modelos:
- Modelo 21 (Nota Fiscal de Serviços de Comunicação);
- Modelo 22 (Nota Fiscal de Serviços de Telecomunicação).
Essa obrigatoriedade é direcionada exclusivamente às empresas prestadoras se serviços de comunicação, portanto, não representa uma exigência geral para a indústria.
Para os negócios impactados, a adequação exige alinhar a emissão do documento com a integração entre faturamento, regras fiscais e os ambientes autorizadores.
Por isso, vale tratar a NFCom como uma frente pontual do cronograma: ela é altamente relevante para setores específicos, mas não uma mudança que afeta indistintamente todas as operações da empresa.
DIR: o que muda nas encomendas internacionais?
A Declaração de Importação de Remessa (DIR) está relacionada ao registro da entrada de encomendas internacionais. No cronograma da Reforma Tributária, sua obrigatoriedade passa a valer em 1º de outubro de 2026, com o leiaute técnico já estabelecido no calendário oficial.
A DIR faz parte do processo de modernização das informações relacionadas às operações de importação e deve ser observada, principalmente, por empresas que atuam com operações de comércio exterior e estão sujeitas a essa regra.
No ERP, o ponto de atenção está na qualidade e na integração dos dados que alimentam o processo. Informações inconsistentes na origem podem gerar divergências nas etapas seguintes e aumentar a necessidade de conferências manuais.
Por isso, empresas com operações de comércio exterior devem verificar como as informações da DIR se relacionam aos seus processos de importação, documentos fiscais e integrações com os ambientes oficiais.
DeRE: entenda a diferença entre início da recepção e prazo final de entrega
A Declaração de Regimes Específicos (DeRE) merece atenção especial porque o cronograma pode gerar interpretações equivocadas no mercado. Destinada aos contribuintes enquadrados nos regimes específicos do IBS e CBS, a primeira fase da DeRE abrange apenas os eventos de tabela dos contribuintes.
O CGIBS esclareceu que essa etapa representa o início da recepção e da vigência cadastral no sistema do fisco, e não o prazo limite para a transmissão dos dados mensais.
Na prática, o ambiente passa a receber os seguintes arquivos:
- D-1001 – Informações do Contribuinte;
- D-1011 – Plano Geral de Contas Comentado (PGCC).
Já a transmissão dos eventos periódicos mensais está prevista para começar em 15 de novembro, referente à competência de outubro.
Essa sequência é fundamental para a preparação dos sistemas: os dados cadastrais e o plano de contas contábil precisam ser validados e processados com sucesso no ambiente oficial antes do envio das escriturações mensais.
Portanto, esta etapa da DeRE deve ser vista pelas empresas como uma fase de estruturação e homologação da base cadastral dentro do ERP, garantindo que o faturamento e a contabilidade caminhem juntos.
Leia também: Calculadora da Reforma Tributária: simule IBS e CBS no ERP
Checklist de validação: o que verificar no seu ERP?
Embora NFS-e, NFCom, DIR e DeRE tenham aplicações diferentes, há um ponto em comum: a legislação precisa chegar ao sistema que sustenta a operação.
Isso envolve verificar se as regras foram incorporadas aos processos operacionais corretos e se os dados do sistema estão preparados para atender às novas exigências.
Entre os principais pontos de validação, destacam-se:
Atualização do ERP
Confirme se a versão utilizada contempla os leiautes e as regras aplicáveis à sua operação.
Cadastros fiscais
Revise códigos de serviço, clientes, fornecedores, produtos e demais dados utilizados na emissão e na escrituração.
Parametrizações tributárias
Confira as regras que determinam o cálculo e o preenchimento dos documentos fiscais.
Integrações
Valide a comunicação do ERP com os ambientes autorizadores e demais sistemas envolvidos.
Testes de emissão e transmissão
Simule situações reais da operação e acompanhe os retornos do sistema e fisco.
Tratamento de inconsistências
Verifique se o ERP identifica e exibe com clareza os erros ou informações pendentes antes que se transformem em retrabalho.
Processos contábeis
Para empresas impactadas pela DeRE, revise especialmente as informações necessárias aos eventos de tabela e a estrutura do PGCC.
O objetivo dessa revisão vai além de cumprir uma nova obrigação, se trata de assegurar que as mudanças tributárias sejam absorvidas pela operação com total segurança, sem criar retrabalhos em planilhas paralelas e sem interromper o ritmo do negócio.
O que vem depois de outubro na Reforma Tributária?
O cronograma continua avançando após 1º de outubro. Entre os próximos marcos estão a segunda fase da DeRE, em 15 de novembro, e novas obrigações previstas para 1º de dezembro de 2026 e 1º de janeiro de 2027.
Por isso, a adequação à Reforma Tributária precisa ser tratada como um processo contínuo. A cada novo leiaute ou documento fiscal incorporado ao cronograma, as empresas precisam avaliar quais processos serão afetados e quais ajustes devem chegar ao ERP.
A Receita Federal mantém uma página com o cronograma e as orientações atualizadas da Reforma Tributária do Consumo. Como as informações técnicas podem receber ajustes por necessidades operacionais, acompanhar as publicações oficiais continua sendo parte importante do planejamento.
Leia também: Notas de Crédito e Débito: o que são e por que contabilizar no ERP?
Como o Consistem ERP acompanha as mudanças da Reforma Tributária?
Para as empresas, acompanhar a Reforma Tributária significa transformar mudanças na legislação em ajustes concretos nos processos fiscais e administrativos.
O Consistem ERP ajuda a monitorar continuamente as atualizações regulatórias e evolui os recursos para atender às novas exigências do fisco que impactam os processos dos clientes. Assim, as adequações tributárias são incorporadas ao ambiente de gestão de acordo com as regras específicas de cada operação.
Mais do que verificar se uma nova regra existe, o importante é identificar onde ela impacta no processo da empresa: no cadastro, na emissão, na entrada de documentos, na escrituração, na contabilidade ou nas integrações.
Com o ERP atualizado e os processos revisados, a empresa consegue acompanhar cada nova etapa da reforma tributária com mais segurança,previsibilidade e total controle.
Quer adequar os seus processos fiscais às novas exigências do fisco com segurança?
Perguntas frequentes sobre a Reforma Tributária e as novas obrigações no ERP
Quais obrigações entram em uma nova etapa no cronograma da Reforma Tributária?
O cronograma prevê novas etapas para a NFS-e (serviços em geral), NFCom (serviços de comunicação), DIR (encomendas internacionais) e DeRE (eventos de tabelas). A aplicação exata depende do tipo de operação e do enquadramento fiscal de cada empresa.
Todas as empresas precisam se adequar às quatro obrigações?
Não. Cada obrigação possui regras e públicos específicos. A NFS-e alcança serviços sujeitos ao ISS fora de categorias específicas; a NFCom é direcionada exclusivamente a prestadores de serviços de comunicação; a DIR foca em importações e remessas; e a DeRE atende aos contribuintes enquadrados em regimes específicos.
O que muda na NFS-e a partir de 1º de outubro?
Para os serviços contemplados, começa a fase de adequação ao padrão nacional unificado e o destaque das informações de IBS e CBS no documento fiscal. As empresas precisam revisar cadastros de serviços, regras tributárias e a integração do ERP com o sistema nacional.
A ausência de IBS e CBS na NFS-e gera rejeição automática da nota?
Não de imediato. Até 31 de dezembro de 2026, a omissão dos grupos de IBS/CBS na NFS-e não provoca a rejeição automática do documento pelo sistema nacional. Contudo, o Comitê Gestor reforça que a omissão caracteriza desconformidade fiscal e sujeita a empresa às sanções previstas na regulamentação.
1º de outubro de 2026 é o prazo final de entrega da DeRE?
Não. Esta data marca apenas o início da recepção dos eventos de tabela (como os arquivos D-1001 e D-1011). A transmissão dos eventos periódicos mensais tem início em 15 de novembro de 2026, relativo à competência de outubro.
O ERP precisa ser atualizado mesmo se a empresa não utilizar todas essas obrigações?
Sim. É essencial garantir que o ERP esteja atualizado com os novos leiautes, regras e tabelas vigentes para as obrigações que impactam no seu negócio. A empresa deve conferir se as parametrizações, cadastros e conectores com o fisco estão operando sem inconsistências.
O que a empresa deve verificar no ERP para garantir a conformidade?
Os principais pontos de validação são: versão do software, cadastros fiscais (clientes, fornecedores, produtos e serviços), regras tributárias, leiautes de XML, integração por web service, testes de emissão e tratamento de alertas. Na DeRE, também deve-se revisar a estrutura do Plano Geral de Contas Comentado (PGCC).
A Reforma Tributária continuará trazendo novas exigências nos próximos meses?
Sim. A transição é contínua e prevê marcos como a segunda fase da DeRE em novembro de 2026, novas adequações em dezembro de 2027 e novas etapas para o Simples Nacional e tributação a partir de janeiro de 2027.